

【 全球股市 】
D Prime 美股市场动态 >>
标普 500 周三回落,市场对高于预期的 9 月 CPI 通胀数据作出反应,叠加 AI 相关投资风险担忧压制行情。
9 月 CPI 环比涨 0.6 %,同比 3.7 %,同比高于预期的 3.6 %;核心 CPI 环比 0.3 %、同比 2.6 %,同样高于预期。策略师认为数据提升美联储 12 月加息可能性,不过本轮通胀上行更多源于油价,部分观点认为该上涨具备暂时性。全美汽油均价至每加仑 4.33 美元,远高于去年同期 3.08 美元。WTI 原油期货收涨 1.01 %,报每桶 95.09 美元;布油上涨近 1 %,报每桶 106.5 美元,霍尔木兹海峡船只遇袭推升能源供给风险。
AI 及芯片板块走弱,CoreWeave 大跌超 15 %,甲骨文跌近 9 %;美光科技跌 4 %,超威、闪迪下跌超 5 %,英特尔跌 4 %。银行股分化,美国银行营收不及预期,叠加 12 亿美元监管罚款,股价跌近 5 %;摩根士丹利业绩超预期,收盘小幅走高。欧洲斯托克 600 指数上涨 0.6 %,阿斯麦受订单需求支撑盘中一度涨 3.6 %。
债市迎来短暂反弹,美国 10 年期美债收益率下降 1 个基点至 5.19 %,30 年期收益率降 2 个基点至 5.58 %。美元指数持平于 102.17,现货黄金下跌 0.3 % 至 4142.85 美元。市场预期未来 12 个月美联储或至少加息三次,每次 25 个基点。Anthropic 筹备 IPO,市场重点关注其年度经常性收入,该数据将影响 AI 板块估值。
多位知名投资人发出风险预警:达利欧警示美债熊市尚未结束,美国债务负担处于二战以来高位;摩根大通 CEO 戴蒙提示需做好 10 年期美债收益率触及 6 % 的准备;David Rosenberg 认为美股估值、杠杆、仓位处于 40 年极端水平,市场高度依赖 AI 行情。
个股方面,贝莱德业绩向好上涨 3 %;游戏驿站因大股东增持涨 2 %;雅保获评级上调大涨 3 %;戴尔、慧与遭巴克莱下调评级,股价下跌。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘,英伟达跌 3.16 %、苹果涨 0.5 %、谷歌-A跌 1.74 %、微软跌 1.8 %、亚马逊跌 1.74 %、台积电跌 3.4 %、SpaceX跌 2.8 %、Meta跌 3.27 %、博通跌 3.1 %、特斯拉跌 2.15 %、礼来涨 3.62 %、伯克希尔哈撒韦-A涨 1.18 %、SK海力士跌 6.06 %。
中概股方面,纳斯达克中国金龙指数周三收跌 1.39 %。 截至收盘,阿里巴巴涨 0.29 %、拼多多跌 0.62 %、京东跌 0.37 %、网易跌 0.83 %、百度跌 2.25 %、携程涨 0.34 %、理想汽车跌 4.17 %、富途控股跌 4.04 %、哔哩哔哩跌 4.74 %、蔚来跌 4.49 %。
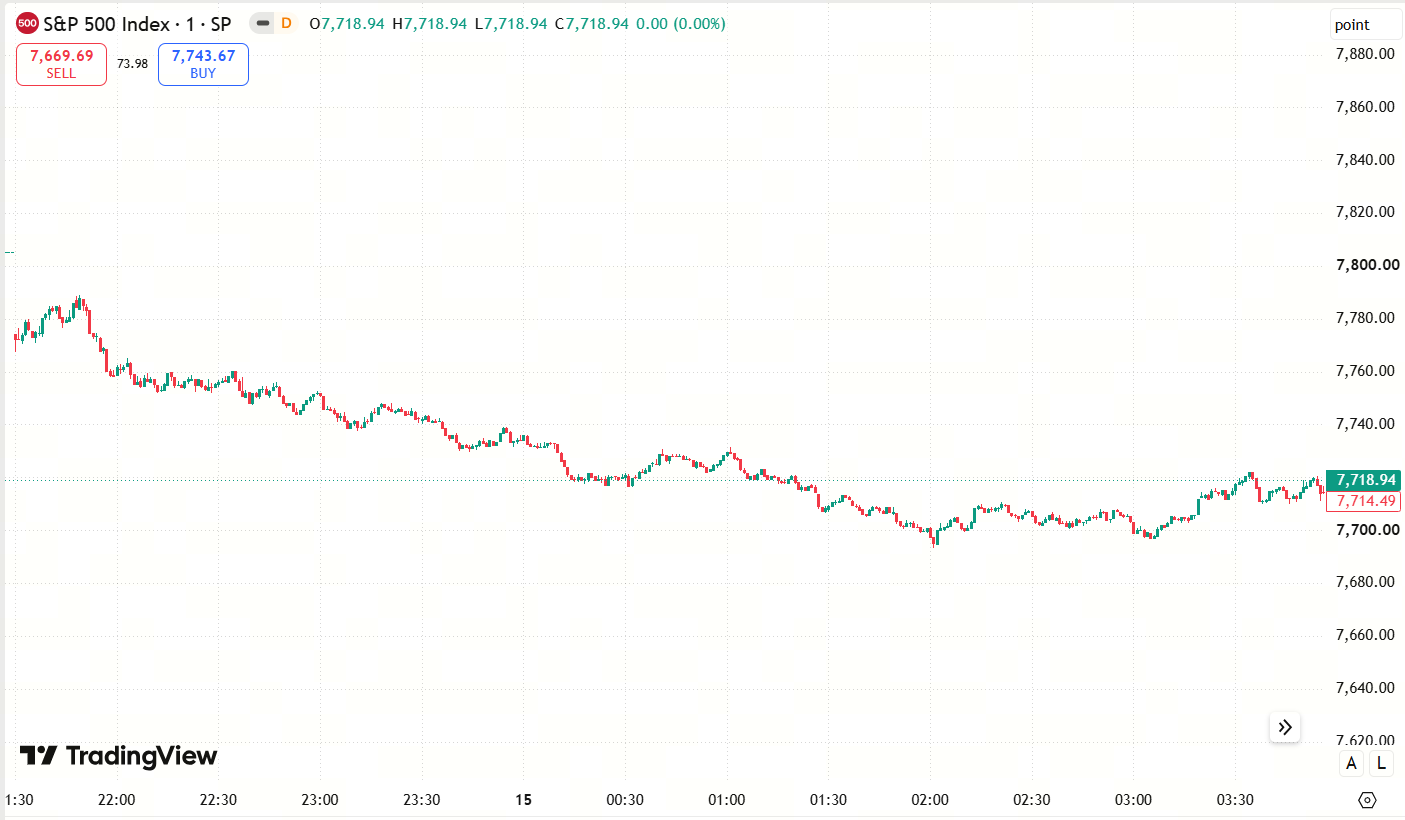
D Prime 美股行情快报:
- 标普500指数跌 1.11 %,报 7718.94 点;
- 纳斯达克综合指数跌 1.88 %,报 26692.87 点;
- 道琼斯工业平均指数跌 0.09 %,报 51621.48 点。
港股>>
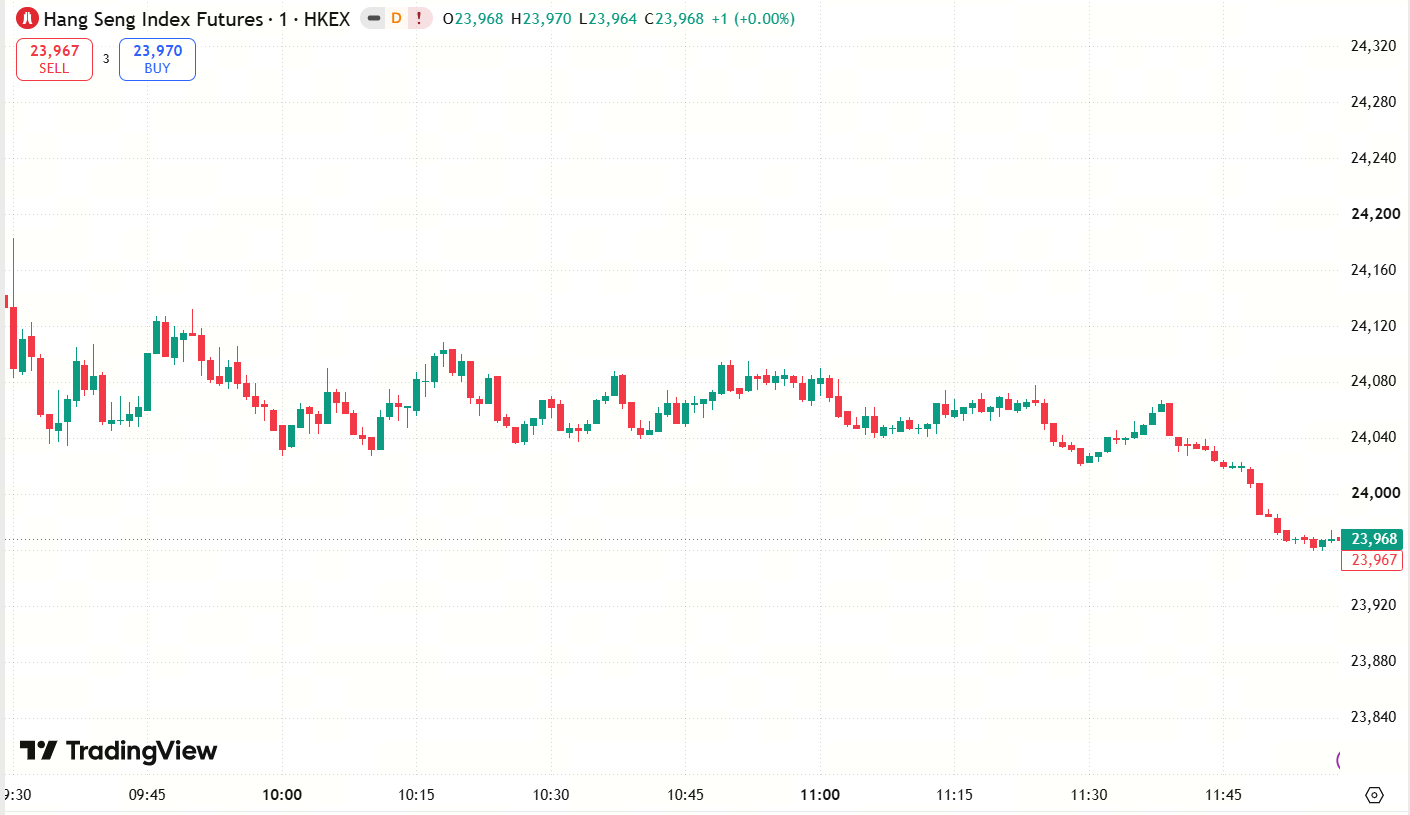
港股三大指数集体下跌。科网股普跌,联想跌超 13 %,百度、阿里巴巴跌超 4 %。
D Prime 观察,存储概念股大跌,南方东英SK海力士每日杠杆最多(2x)产品跌超 23 %。韩国KOSPI指数跌超 8 %触发熔断,交易暂停 20 分钟;SK海力士跌超 11 %,三星电子跌近 10 %。韩国媒体Dealsite援引半导体设备业内消息,今年下半年部分HBM4后道设备订单出现延期,后续下单计划尚不明确;已交付设备暂无满负荷运行的数据,企业明年资本开支计划也未正式告知部分供应商。
锂电池股走弱,宁德时代跌超 6 %。碳酸锂主力合约跌破 10 万关口,日内跌幅超 2 %,创下去年 12 月16日以来新低。碳酸锂价格持续承压,行业去库进度不及预期,一方面压制上游锂电材料企业盈利,另一方面反映终端需求偏弱,拖累板块估值。另外财政部、税务总局发布公告,自 2027 年 4 月 1 日起,新能源汽车增值税出口退税率由 13 %下调至 9 %。
传音控股港股首日上市跌超 4 %。公司发行 8664.8 万股H股,10 %作香港公开发售,发售价每股 35.3 港元,募资约 30.59 亿港元,每手 100 股,入场费 3530 港元,中信证券(06030)为独家保荐人。本次IPO引入 11 名基石投资者,合计认购约 12.46 亿港元,包括GIC(新加坡政府投资公司)、易方达、比亚迪旗下金兴环球、Millennium、才华资本、奇点资产、中银理财、江波龙、Digimoc、宏芯宇香港、科宇盛达。
D Prime 港股行情快报:
- 恒生指数跌 1.47 %报 23955.58 点,
- 恒生科技指数跌 2.94 %报 4051.8 点,
- 国企指数跌 1.51 %报 8059.69 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。